Update2026.11.10 (화)


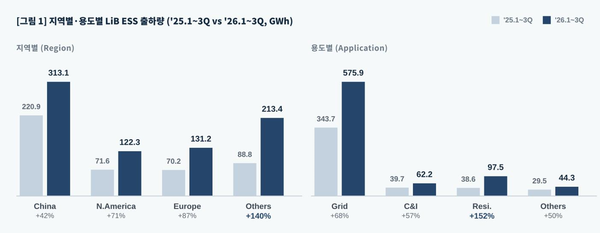 ▲ 지역별 및 용도별 LiB ESS 출하량
글로벌 에너지저장장치(ESS) 시장이 전력망 안정화와 재생에너지 확대, 인공지능(AI) 데이터센터 수요 증가에 힘입어 가파른 성장세를 이어가고 있다. 특히 북미와 유럽을 중심으로 시장이 확대되고 중국산 배터리에 대한 공급망 규제가 강화되면서 국내 배터리 기업들의 현지 생산 역량이 새로운 경쟁력으로 부상하고 있다.
글로벌 시장조사기관 SNE리서치에 따르면, 2026년 1~3분기 전 세계 리튬이온배터리(LiB) 기반 ESS 출하량은 779.9GWh로 전년 동기 451.5GWh 대비 73% 증가했다.
3분기 단독 출하량은 286.8GWh로 전년 동기 대비 58%, 전분기 대비 7% 증가하며 분기 기준 최대치를 기록했다. 특히 중국 외 지역 출하량이 전체의 59.9%를 차지하면서 글로벌 ESS 수요가 중국 중심에서 북미·유럽 및 신흥시장으로 확산되는 양상을 보였다.
지역별로 보면 중국은 313.1GWh를 기록하며 세계 최대 ESS 시장 지위를 유지했다. 다만 성장률은 42%로 전체 시장 성장률인 73%를 밑돌면서 글로벌 시장 점유율은 지난해 48.9%에서 올해 40.1%로 하락했다. 3분기 단독 기준 점유율은 35.8%까지 낮아졌다.
반면 북미와 유럽은 각각 122.3GWh, 131.2GWh를 기록하며 전년 동기 대비 71%, 87% 성장했다. 기타 지역은 213.4GWh로 140% 증가해 가장 높은 성장률을 나타냈으며, 시장 비중도 19.7%에서 27.4%로 확대됐다.
특히 중동은 58.7GWh로 157%, 중국 외 아시아는 48.7GWh로 153%, 호주는 54.0GWh로 113% 증가했다. 이에 따라 중국을 제외한 지역의 전체 출하량은 466.8GWh에 달하며 글로벌 ESS 시장의 성장축이 다변화되고 있는 것으로 나타났다.
용도별로는 전력망용 ESS가 전체 시장의 성장을 주도했다. 전력망용 출하량은 575.9GWh로 전년 동기 대비 68% 증가했으며, 전체 시장의 73.8%를 차지했다. 가정용 ESS는 97.5GWh로 전년 동기 38.6GWh 대비 152% 급증하며 가장 높은 성장률을 기록했다. 전체 시장에서 차지하는 비중도 8.6%에서 12.5%로 상승했다.
다만 3분기 단독 출하량은 유럽의 가정용 ESS 수요 감소 영향으로 전분기 대비 9% 줄어든 33.8GWh를 기록했다. 상업용 ESS 출하량은 62.2GWh로 57% 증가했다. 특히 AI 데이터센터용 ESS 출하량은 14.4GWh로 전년 동기 대비 141% 늘어나며 새로운 성장 분야로 부상했다.
제조사별로는 중국 CATL이 198.3GWh를 출하하며 글로벌 시장 1위를 유지했다. 점유율은 전년 동기 25.1%에서 25.4%로 소폭 상승했으며, 3분기 단독 출하량은 73.3GWh로 64% 증가했다. 이어 하이티움(Hithium)이 75.7GWh로 2위, EVE가 71.6GWh로 3위를 기록했다. BYD는 51.3GWh로 4위, CALB는 50.2GWh로 5위를 차지했다.
중위권에서는 경쟁이 더욱 치열해졌다. 4위 BYD부터 7위 REPT까지 4개 업체의 출하량 차이는 2.9GWh에 불과했다. Great Power는 전년 동기 대비 191% 증가한 37.1GWh를 기록하며 8위에 올랐고, AESC도 110% 성장한 35.7GWh로 9위를 차지했다. 상위 3개 업체의 합산 점유율은 지난해 46.1%에서 올해 44.3%로 낮아져 시장 확대와 함께 제조사 간 경쟁도 심화되는 것으로 나타났다.
국내 배터리 기업들은 북미 시장을 중심으로 성장세를 보였다. LG에너지솔루션은 올해 1~3분기 글로벌 ESS 배터리 출하량 22.1GWh를 기록하며 전년 동기 대비 355% 증가했다. 글로벌 시장 점유율도 1.1%에서 2.8%로 상승했다. 3분기 단독 출하량은 10.1GWh로 전분기 대비 51% 늘어나며 처음으로 분기 출하량 10GWh를 돌파했다.
특히 북미 시장에서는 18.4GWh를 출하해 전년 동기 대비 431% 성장했다. 시장 점유율은 4.8%에서 15.0%로 10.2%포인트 상승하며 CATL(37.0%), Hithium(16.5%)에 이어 3위를 기록했다. 3분기 단독 기준으로는 8.1GWh를 출하해 Hithium(7.1GWh)을 제치고 CATL에 이어 북미 시장 2위에 올랐다. LG에너지솔루션의 글로벌 ESS 출하량 가운데 83%가 북미에서 발생했으며, 북미 출하량의 96%는 전력망용으로 집계됐다.
삼성SDI도 글로벌 ESS 시장에서 12.0GWh를 출하하며 전년 동기 대비 46% 성장했다. 3분기 단독 출하량은 5.6GWh로 전분기 대비 70% 증가했다. 북미 출하량은 7.1GWh로 17% 늘었으나, 시장 전체 성장률인 71%에는 미치지 못하면서 점유율은 8.6%에서 5.8%로 하락했다. 다만 북미 AI 데이터센터용 ESS 공급은 2.8GWh로 전년 동기 1.7GWh 대비 68% 증가하며 새로운 수요 분야에서 성장세를 보였다.
이에 따라 LG에너지솔루션과 삼성SDI의 북미 ESS 시장 합산 점유율은 지난해 13.4%에서 올해 20.9%로 7.5%포인트 상승했다. 글로벌 합산 점유율 역시 2.9%에서 4.4%로 높아졌다. 이 같은 성과는 북미와 유럽이 중국산 배터리에 대한 관세와 공급망 규제를 강화하는 가운데, 현지 생산 역량을 확보한 기업에 대한 수요가 실제 출하량 증가로 이어지고 있기 때문으로 분석된다. 다만 글로벌 시장에서는 중국 상위 3개 업체의 합산 점유율이 44.3%에 달해 국내 기업과의 격차가 여전히 큰 상황이다.
향후 ESS 시장은 전력망 안정화 수요를 기반으로 AI 데이터센터와 가정용·상업용 분야까지 성장세가 이어질 것으로 전망된다. 특히 북미와 유럽의 공급망 규제가 강화되면서 현지 생산 역량과 규제 대응 능력이 제조사 경쟁력을 좌우하는 주요 요인으로 작용할 것으로 예상된다. SNE리서치는 북미 현지 생산 물량과 데이터센터용 프로젝트가 본격적으로 출하에 반영될 경우 국내 배터리 기업들의 시장 점유율이 추가로 확대될 가능성이 있다고 전망했다.