Update2026.11.11 (수)


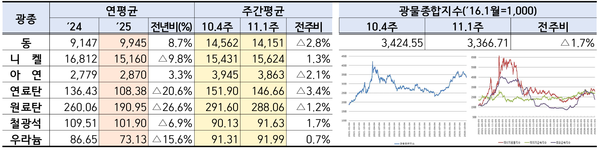 ▲ 6대 전략광물 가격 및 광물종합지수(단위 : U$/톤, 우라늄:U$/lb)
11월 1주차 국제 광물시장은 미국의 데이터센터 투자 둔화 우려와 주요 광종의 재고 증가 등으로 전반적인 약세를 나타냈다. 전기동(구리)은 수요 둔화 전망과 공급 여건 개선으로 하락한 반면, 니켈과 철광석은 주요 생산국의 공급 불확실성이 커지면서 상승하는 등 광종별로 등락이 엇갈렸다.
한국광해광업공단(KOMIR)이 9일 발표한 ‘11월 1주차 광물가격 동향’에 따르면 광물종합지수는 3,366.71로 전주 3,424.55 대비 1.7% 하락했다.
전기동 가격은 미국의 데이터센터 투자 둔화 우려와 거래소 재고 증가로 전주 대비 2.8% 하락한 톤당 1만4,151달러를 기록했다. 지난 3일 미국 중간선거에서 민주당이 연방 상·하원 모두 다수당 지위를 확보하면서 인공지능(AI) 데이터센터와 관련 인프라 투자가 둔화할 수 있다는 우려가 제기됐다. 전력망과 데이터센터에 사용되는 구리의 수요 증가세가 약해질 수 있다는 전망이 가격 하락 압력으로 작용했다.
또한 미국의 전기동 수입관세 도입 가능성이 낮아지면서 관세에 대비해 미국으로 이동하던 물량이 줄고, 미국 외 시장의 공급 부족도 완화될 것으로 예상됐다. 실제 11월 1주차 런던금속거래소(LME) 전기동 재고는 31만205톤으로 전주보다 13.8% 증가하며 3주 연속 늘었다. 중장기 공급 확대 전망도 가격에 부담을 줬다. JP모건(JPMorgan)은 미국의 신규 광산 개발로 2030년부터 연간 전기동 생산량이 130만톤 추가될 것으로 전망했다.
다만 주요 광산의 생산 차질과 현물 공급 부족은 하락 폭을 제한했다. 캐나다 아이반호마인스(Ivanhoe Mines)는 콩고민주공화국 카모아-카쿨라(Kamoa-Kakula) 광산의 채광 지연으로 2027년 생산 목표를 기존 38만~42만톤에서 30만~35만톤으로 낮췄다. 중국 양산시 전기동 수입 프리미엄도 7거래일 연속 톤당 200달러 수준을 유지했다. 이는 전반적인 가격 약세에도 실제 현물시장의 구리 확보 수요는 여전히 강하다는 것을 보여준다.
니켈 가격은 인도네시아의 공급 규제 가능성과 필리핀의 생산 차질로 전주 대비 1.3% 상승한 톤당 1만5,624달러를 기록했다. 인도네시아 정부는 지난 2일 혼합수산화침전물(MHP), 니켈선철(NPI), 페로니켈 등 니켈 중간재 생산시설의 추가 건설 제한을 검토한다고 밝혔다. 이어 일부 니켈 광산에 대한 불법 채굴 단속까지 실시하면서 향후 공급이 줄어들 수 있다는 우려가 커졌다.
필리핀 잠발레스(Zambales) 지역에서도 계절성 강우로 광산 채굴과 원광 운송, 항만 선적에 차질이 발생했다. 이에 LME 니켈 재고는 27만5,339톤으로 전주보다 1.4% 감소하며 5주 연속 감소세를 나타냈다.
반면 공급 확대와 전기차 수요 부진은 가격 상승을 제한했다. 브라질 발레(Vale)의 올해 1~3분기 니켈 생산량은 전년동기대비 7.6% 증가했다. 또한 전기차 수요 정체로 이차전지 전구체 업체들이 기존 재고와 장기계약 물량을 우선 사용하면서 황산니켈 신규 구매가 줄어 가격 상승 압력을 일부 상쇄했다.
철광석 가격은 중국의 항만 거래 차질과 주요 광산의 생산 감소 전망으로 전주 대비 1.7% 상승한 톤당 91.63달러를 기록했다. 호주 포테스큐(Fortescue)와 중국 국영 철광석 구매기관 CMRG가 장기공급계약의 가격 조건에 합의하지 못하면서 저품위 철광석인 SSF(Super Special Fines)의 항만 거래 제한이 지속됐다. 거래 가능한 물량이 제한되면서 가격 상승 요인으로 작용한 것이다.
여기에 아르셀로미탈(ArcelorMittal)이 기상 악화로 라이베리아 철광석 생산계획을 기존 1,800만톤에서 1,600만톤으로 하향 조정하면서 공급 감소 우려가 더해졌다. 다만 중국 35개 주요 항구의 철광석 재고가 전주보다 108만톤 증가한 1억4,913만톤을 기록하고, 브라질 아마파(Amapa) 프로젝트의 신규 선광시설이 시험운전을 완료하면서 공급 확대 기대가 상승 폭을 제한했다.
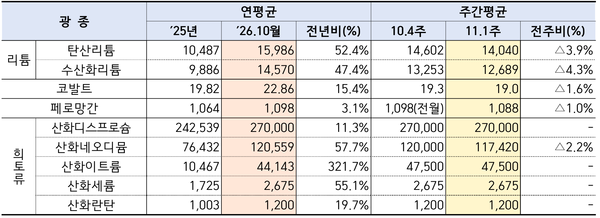 ▲ 주요 희소금속 가격(단위 : U$/톤, 코발트:U$/lb)
희소금속 시장에서는 리튬과 코발트, 페로망간 가격이 하락했으며, 희토류는 산화네오디뮴이 하락하고 나머지 주요 광종은 보합세를 나타냈다. 탄산리튬과 수산화리튬 가격은 수요 부진과 공급업체의 판매가격 인하로 각각 전주 대비 3.9%, 4.3% 하락했다. 추가 가격 하락 전망에 구매업체들이 적극적인 매입을 미루면서 약세가 지속됐다.
코발트 가격도 중국 코발트 금속가격 반등에 따른 구매심리 개선에도 불구하고 스마트폰과 충전식 배터리 수요 둔화로 전주 대비 1.6% 하락했다. 특히 리튬코발트산화물(LCO) 배터리용 수요 부진과 현물 거래 감소가 하락 요인으로 작용했다. 페로망간은 중국 부동산·인프라 건설 부문의 철강 수요 부진으로 구매업체의 가격 인하 요구가 이어지면서 전월 대비 1.0% 하락했다.
희토류 가운데 산화네오디뮴은 영구자석 수요 부진과 추가 가격 하락을 예상한 구매업체들의 관망세로 전주 대비 2.2% 하락했다. 반면 산화디스프로슘은 영구자석 업체의 구매 둔화에도 대형 금속업체의 재고 확충 수요가 가격을 지지하면서 보합세를 유지했다. 산화이트륨과 산화세륨, 산화란탄도 전주 수준을 유지했다.